

気候変動への対応
~TCFDに基づく開示~
気候関連リスク・機会とシナリオ分析
当社グループは、TCFD提言の枠組みに基づき、移行・物理の両面から気候関連のリスクと機会を識別し、複数のシナリオを用いて戦略のレジリエンスを評価しています。
シナリオ分析(1.5℃/4.0℃)
当社グループはTCFDの提言に基づいた開示を行うにあたり、シナリオによる影響の違いが分かりやすいように、成り行きで想定される4.0℃と最も強い規制が整備された場合である1.5℃の、2つのシナリオに基づいた分析を進めています。対象年度については、分析結果に一定程度以上の確からしさを担保することが可能な中期的な未来である2030年度と、気候変動の影響がより顕著に表れると見込まれる、長期的な未来としての2050年度としています。
また、当社グループはさまざまな事業領域を抱えるため、すべての部門を分析の対象にするまでには至っていませんが、2025年度については、東洋アルミニウム㈱も新たに対象範囲に加えることで、当社国内主要グループ会社※1を対象範囲としました。そのうえで、改めてバリューチェーン全体の気候関連リスク・機会を洗い出し、自社への影響が大きいと想定される項目を抽出しました。
2026年度については、これまでの分析内容を踏まえて気候関連の機会を改めて検討し、新たに特定した機会項目を分析対象に追加しました。
2030年度と2050年度における1.5℃および4.0℃シナリオの世界観を下表外部参考資料を基に想定し、そこで発生し得るリスクと機会をリストアップしました。
表1 想定シナリオ
| 1.5℃シナリオ | 4.0℃シナリオ | |
|---|---|---|
| 想定内容 | 21世紀末の世界平均気温の上昇を産業革命前比で1.5℃に抑えるため、脱炭素に向けた政策・規制の導入や技術開発が進展することを想定するシナリオ。 | 21世紀末の世界平均気温が産業革命前比で4℃上昇し、台風などの物理的被害が増加するシナリオ。政策・規制、技術開発は既存のまま推移すると想定。 |
| 参照シナリオ※2 | ・IEA Net Zero Emissions(NZE) ・IPCC SSP 1-1.9 |
・IEA Stated Policies Scenario(STEPS) ・IPCC SSP 5-8.5シナリオ |
- ※1 日本軽金属㈱、日軽エムシーアルミ㈱、日軽金アクト㈱、日本フルハーフ㈱、日軽パネルシステム㈱、日軽金ALMO㈱、東洋アルミニウム㈱。
- ※2 参照シナリオの概要:
IEA NZE...国際エネルギー機関(IEA)が公表している1.5℃相当シナリオ。2050年にネットゼロを達成するシナリオ。
IEA STEPS...国際エネルギー機関(IEA)が公表している4.0℃相当シナリオ。既存の政策のまま追加的な施策がなく推移するシナリオ。
IPCC ...「気候変動に関する政府間パネル(Intergovernmental Panel on Climate Change)」の略称。
IPCC SSP 1-1.9...IPCCによる1.5℃相当シナリオ。2050年頃に温室効果ガス排出量が実質ゼロになり、21世紀末時点の気温上昇が1.5℃に抑えられる。
IPCC SSP 5-8.5...IPCCによる4.0℃相当シナリオ。温室効果ガス排出量、平均気温ともに上昇し続け、 21世紀末にかけて4.0℃以上気温上昇すると想定。
財務影響の方向性
表2 想定されるリスク・機会のシナリオ内容および財務影響評価
| 区分 | リスク・機会のシナリオ内容 | 財務影響※ | 重要度(発生可能性×影響) | |||||
|---|---|---|---|---|---|---|---|---|
| 2030年度 | 2050年度 | |||||||
| 4.0℃ | 1.5℃ | 4.0℃ | 1.5℃ | |||||
| リスク | 移行 | 政策・法規制リスク | 炭素価格の導入による原材料や生産コストの増加(調達) | 高 | 中 | 大 | 大 | 大 |
| 炭素価格の導入による原材料や生産コストの増加(生産) | 中〜高 | 小 | 中 | 中 | 大 | |||
| 技術リスク | リサイクル規制への対応、技術開発の遅れによる競争力の低下 | 低〜中 | 小 | 中 | 中 | 大 | ||
| リサイクル新技術の開発など、投資コストの増加 | 低〜中 | 中 | 中 | 中 | 大 | |||
| 市場リスク | スクラップ価格の上昇による原料コストの上昇 | 低〜高 | 小 | 大 | 大 | 大 | ||
| 株主・金融機関の脱炭素方針による資金調達コストの上昇 | 低 | 小 | 小 | 小 | 中 | |||
| 代替素材の台頭によるアルミニウム市場の縮小 | 低〜中 | 小 | 小 | 小 | 大 | |||
| EVの普及によるガソリン車用部材の売上の減少 | 低〜中 | 中 | 中 | 大 | 大 | |||
| 物理 | 急性 | 洪水・高潮被害による営業停止の発生 | 中 | 小 | 小 | 中 | 小 | |
| 慢性 | 気温上昇による労働効率の悪化、労務費上昇 | 低〜中 | 中 | 小 | 中 | 中 | ||
| 機会 | 移行 | 市場 | お客さまの脱炭素調達の進展によるグリーンアルミ需要の拡大 | 中〜高 | 中 | 中 | 大 | 大 |
| 商品・サービス | AI普及、データセンター増設などによる電力消費増加に伴う省エネ・熱効率要求強化、放熱材の高性能化需要 | 中〜高 | 小 | 中 | 中 | 大 | ||
| 電動化製品(特にEV普及)に対する当社商品の増販 | 中〜高 | 中 | 大 | 大 | 大 | |||
| その他の脱炭素・省エネ関連商品の需要増 | 低〜中 | 小 | 小 | 小 | 中 | |||
| 資源の効率性 | サーキュラーエコノミー政策、資源制約による再生アルミ需要・水平リサイクルの拡大 | 中〜高 | 小 | 中 | 大 | 大 | ||
- ※ 財務影響 高:100億円以上 中:10億円以上 低:10億円未満
将来の気候変動シナリオにおいて、4.0℃シナリオでは、気温上昇による労働効率の悪化、労務費上昇や、洪水・高潮被害による営業停止の発生などの物理リスクの影響が想定されます。一方、1.5℃シナリオでは、規制強化や脱炭素化に伴う移行リスクが相対的に大きくなると想定しています。また、お客さまの脱炭素調達によるグリーンアルミの需要拡大、AI・データセンターの普及に伴う省エネ・熱効率要求の強化や放熱材の高性能化需要、EVをはじめとする電動化製品向け商品の増販、再生アルミ需要および水平リサイクルの拡大が、特に2050年度に向けた事業機会になると評価しています。これらの機会は、当社グループの2035ビジョンにおける循環型価値創造の取組みや、26中計における成長分野・次期成長市場とも整合しており、脱炭素化および資源循環への対応と事業成長の両立につながるものと認識しています。
ガバナンス
推進体制とガバナンス
当社グループは、気候変動対応を経営の最重要課題の一つと位置付け、社長を委員長とするグループ環境委員会およびグループCSR委員会(合同開催、年2回)のもとで、サステナビリティ推進計画を策定・実行しています。社長は、気候関連のリスクおよび機会の監督に責任を有しており、経営トップ自らがサステナビリティ課題への対応を主導しています。
取締役会は、気候関連事項に対処するために設定されたゴールや目標の進捗状況を委員会からの報告を通じて定期的にモニタリング・監督しており、意思決定、リスク管理プロセス、関連方針の監督において、気候関連リスクおよび機会を重要な要素として考慮しています。また、その対応状況についても適切に開示しています。
経営者による気候関連リスク・機会の監督を支援するため、グループCSR委員会、グループ環境委員会およびカーボンニュートラル推進室(CN室)は、関連内部機能と連携し、KPIのモニタリング、内部レビュー、リスク評価プロセスなどの所定の統制手続を通じて、対応状況を継続的に評価・改善しています。これらの統制は、全社的なリスク管理フレームワークの一部として統合されており、経営判断や取締役会への報告に反映されています。
推進体制 ※一部省略しています。

グループ経営会議における気候関連の審議状況(F25)
2025年度は、気候関連の主要事項について、グループ経営会議において審議・報告を行いました。
主な審議・報告事項
- • 2030年度目標に向けたロードマップ
- • 気候シナリオ分析の結果
- • CDPなどの外部開示・回答方針
- • 重大な気候関連リスクの状況
これらの重要な事項は、必要に応じて取締役会に付議される体制としています。
役員報酬への気候指標の組込み
当社は、気候変動への取組みの達成度を役員報酬に連動させています。2024年6月の報酬体系改定により、取締役(社外取締役を除く)および執行役員の長期インセンティブ(LTI:業績連動型株式報酬)の業績指標として、「株価指標(TOPIX対比)」「個人評定(非財務)」とともに、「温室効果ガス削減目標比(マテリアリティKPI)」を採用し、気候関連目標の達成度が中長期の報酬に反映されるしくみとしています。報酬体系の全体像は統合報告書2026(別冊)に記載しています。
リスク管理
当社グループは、気候変動による影響を経営上の重要なリスクの一つとしてとらえ、管理をするために、将来におけるリスクと機会のシナリオ分析を行っています。シナリオ分析を通じて特定した気候関連リスクについては、各事業への影響度および発生可能性を踏まえて重要性を評価し、優先順位を付けています。また、国内外の規制動向や事業環境の変化を踏まえて定期的に見直しを行うとともに、重要な気候関連リスクを全社的なリスク管理プロセスに統合して管理しています。2024年度は従前の2030年に加え、2050年のシナリオ分析も行い、2025年度は東洋アルミニウム㈱も新たに対象範囲に加えることで、当社国内主要グループ会社を対象範囲としました。
今後は、重要性が高いと判断した項目についての定量分析の精度を高めたうえで開示内容を拡充すると同時に、目標達成に向けた取組みを推進していきます。分析内容についてはグループ環境委員会、グループCSR委員会(合同開催、年2回)に報告し、CN室との連携を図りながらリスク管理計画の策定を進めると同時に、気候変動リスクを全社的なリスク管理の枠組みに組み込み、取締役会への定期的な報告も行うことで、気候変動リスクへの対応を強化していきます。
指標と目標
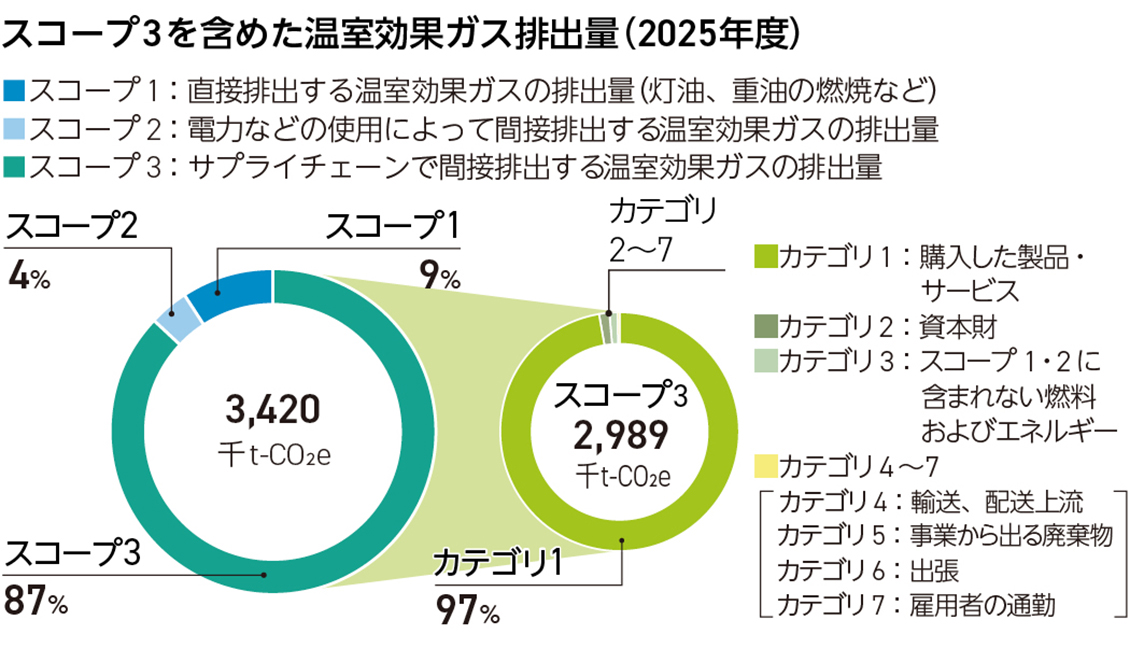
当社グループは、気候変動関連の取組みを管理するための指標として温室効果ガス排出量(スコープ1・2、3)を設定し、毎年算定を行うとともに、その精度を高めていきます。2050年のカーボンニュートラルを目指し、2030年の温室効果ガス排出量(売上高原単位)を2013年度(スコープ1+2:1.41t-CO₂/百万円、スコープ3:7.58t-CO₂e/百万円)比で30%削減する目標に向け、継続的に温室効果ガス排出量を削減するよう取り組んでいきます。
温室効果ガス排出量・原単位の推移
スコープ1・2、3の排出量および売上高原単位の推移は下図および「日本軽金属グループのカーボンニュートラルに向けた2030年度目標達成ロードマップ」に記載の通りです。削減目標経路(2030年度△30%→2050年度実質ゼロ)を併せて示します。排出量の確定値・スコープ3カテゴリ別内訳は、データ編に記載しています。
日本軽金属グループカーボンニュートラルに向けた2030年度目標達成ロードマップ


- ※ 集計範囲:国内連結子会社46社/海外連結子会社 20社。
- ※ 温室効果ガス排出量(スコープ1・2)は、国内は「エネルギーの使用の合理化および非化石エネルギーへの転換等に関する法律(省エネ法)」および「地球温暖化対策の推進に関する法律(温対法)」、海外はGHGプロトコルに基づいて計算しており、次の排出係数を使用しています。/国内電力:環境省・経済産業省公表の電気事業者別の調整後排出係数/海外電力:各国政府公表の排出係数(2023年度より)/燃料:都市ガスについては環境省・経済産業省公表のガス事業者別の基礎排出係数、それ以外については環境省令の各燃料の単位当たり排出係数。
- ※ 温室効果ガス排出量(スコープ3)は、GHGプロトコルに基づいて算定。
- ※ スコープ1の実績値はエネルギー起源CO₂排出量のみです。
目標と実績
表3 温室効果ガス削減 目標と実績
| 指標 | 目標 | 2025年度 実績 |
|---|---|---|
| スコープ1+2売上高原単位(国内) | 2013年度比△30% | 0.73t-CO₂/百万円 |
| スコープ3売上高原単位(国内) | 2013年度比△30% | 5.00t-CO₂e/百万円 |
循環がもたらす削減効果
循環がもたらす削減効果は、すでに具体的な事例として表れています。使用済み車両から回収したアルミニウムを再び鉄道車両に用いる「新幹線から新幹線へ」の水平リサイクルでは、1編成あたり約50t-CO2の削減に貢献しています。また、廃車となった東京メトロ半蔵門線の車体を水平リサイクルし、約8t-CO₂の削減につながりました。この他、トラック架装分野で1台あたり約8t-CO2、電線分野で1kmあたり約4t-CO2の削減効果が見込まれます。海外においても、インドのCMR社との合弁を通じて再生原料の還流体制を構築するなど、循環を最大の削減アクションとして実装を進めています。
気候対応を経営の意思決定に組み込むしくみ
当社は、気候関連の取組みを、投資判断と役員報酬の双方に組み込んでいます。
- 内部炭素価格
- 2023年より、設備投資の意思決定に際して内部炭素価格(1万円/t-CO2、国内グループ会社対象)を適用し、排出量の増減による経済影響を金額換算して評価しています。
- 気候関連指標と役員報酬の連動
- 役員報酬の業績連動部分に、温室効果ガス削減に関する指標を組み込んでいます。
第三者保証の範囲
現状、スコープ1、スコープ2、スコープ3カテゴリ1について第三者保証を取得しています。保証書は統合報告書2026(別冊)に掲載しています。